Dawid Urbanek

Faktoring – jak odzyskać pieniądze z faktur i poprawić płynność finansową firmy?

Wystawiasz fakturę, wykonujesz swoją pracę, a później czekasz 30, 60, a czasem nawet 90 dni na przelew? W międzyczasie trzeba opłacić ZUS, podatki, wynagrodzenia, paliwo czy kolejne zamówienia. Brzmi znajomo? Dla wielu przedsiębiorców to codzienność. Problem pojawia się wtedy, gdy firma ma zlecenia, klientów i wystawione faktury, ale na koncie brakuje pieniędzy na bieżące wydatki. Właśnie w takich sytuacjach warto rozważyć faktoring. To rozwiązanie, które może pomóc szybciej uzyskać środki z wystawionych faktur, poprawić płynność finansową i spokojniej prowadzić biznes. Czym jest faktoring? Najprościej mówiąc, faktoring pozwala uzyskać pieniądze za wystawioną fakturę przed terminem jej płatności. Zamiast czekać, aż Twój kontrahent ureguluje należność, możesz skorzystać z finansowania oferowanego przez firmę faktoringową. Po zaakceptowaniu faktury i spełnieniu warunków umowy otrzymujesz środki, a rozliczenie z kontrahentem odbywa się zgodnie z zasadami wybranego rozwiązania. Przykład? Prowadzisz firmę i wystawiasz klientowi fakturę na 20 000 zł z terminem płatności za 60 dni. W tym czasie musisz kupić materiały do kolejnego zlecenia i opłacić bieżące zobowiązania. Dzięki faktoringowi możesz otrzymać znaczną część należności wcześniej, zamiast czekać dwa miesiące na przelew. Firma faktoringowa wypłaca środki na zasadach określonych w umowie, uwzględniając m.in. swoje wynagrodzenie i ewentualne zabezpieczenia. Wysokość wypłaty, koszty i czas finansowania zależą od konkretnej oferty oraz oceny transakcji. Dlaczego warto skorzystać z faktoringu? 1. Pieniądze szybciej trafiają do Twojej firmy Nie musisz za każdym razem dopasowywać wydatków do odległych terminów płatności. Wcześniejszy dostęp do środków może ułatwić opłacanie faktur kosztowych, wynagrodzeń czy podatków. 2. Możesz realizować kolejne zlecenia Zdarza się, że firma ma możliwość przyjęcia nowego, atrakcyjnego zamówienia, ale brakuje jej pieniędzy na zakup materiałów lub towaru. Faktoring może pomóc wykorzystać takie okazje bez konieczności czekania na przelewy od wcześniejszych klientów. 3. Nie musisz od razu sięgać po kredyt Faktoring jest jedną z alternatyw dla tradycyjnego finansowania bankowego. Jego zasady różnią się od kredytu, a decyzja może zależeć m.in. od rodzaju faktur, kontrahentów i oceny transakcji. Nie oznacza to jednak, że każda firma automatycznie otrzyma finansowanie. Warunki trzeba sprawdzić indywidualnie. 4. Łatwiej zaplanować firmowe finanse Kiedy masz większą kontrolę nad przepływem pieniędzy, łatwiej planować wydatki i podejmować decyzje biznesowe. Mniej czasu poświęcasz na zastanawianie się, czy kontrahent zdąży zapłacić przed terminem kolejnego zobowiązania. 5. Rozwiązanie można dopasować do potrzeb firmy Faktoring nie zawsze musi oznaczać finansowanie wszystkich wystawianych faktur. W zależności od oferty możliwe są różne modele współpracy, dostosowane do skali działalności, rodzaju kontrahentów i sposobu rozliczania transakcji. Faktoring dla małych i dużych firm – kto może skorzystać? Faktoring warto rozważyć wszędzie tam, gdzie firma wystawia faktury z odroczonym terminem płatności i potrzebuje szybciej korzystać z zarobionych pieniędzy. Może być przydatny m.in. dla: Nie musisz prowadzić wielkiego przedsiębiorstwa, żeby zainteresować się faktoringiem. Warto sprawdzić dostępne możliwości również wtedy, gdy prowadzisz małą firmę i regularnie wystawiasz faktury z dłuższym terminem płatności. Ostateczna dostępność finansowania zależy od oferty i oceny konkretnego przypadku. Jakie są rodzaje faktoringu? Przy wyborze faktoringu ważne jest nie tylko to, jak szybko otrzymasz pieniądze, ale również kto ponosi ryzyko niewypłacalności kontrahenta. Faktoring z regresem – w tym modelu ryzyko braku zapłaty przez kontrahenta co do zasady pozostaje po stronie przedsiębiorcy. Jeśli należność nie zostanie uregulowana, mogą pojawić się obowiązki zwrotu finansowania zgodnie z umową. Faktoring bez regresu – może obejmować przejęcie przez faktora ryzyka niewypłacalności kontrahenta, w granicach określonych umową. Trzeba dokładnie sprawdzić zakres ochrony, wyłączenia oraz warunki wypłaty. Faktoring pełny lub niepełny – te określenia są często stosowane odpowiednio do faktoringu bez regresu i z regresem. Wybór rozwiązania powinien zależeć od tego, jak działa Twoja firma, z kim współpracujesz i jakiego rodzaju zabezpieczenia potrzebujesz. Ile kosztuje faktoring? To jedno z najczęstszych pytań i słusznie. Finansowanie ma pomagać firmie, dlatego przed podjęciem decyzji warto dokładnie policzyć jego opłacalność. Koszt faktoringu może zależeć m.in. od: Nie ma jednej stawki, która będzie odpowiednia dla każdej firmy. Najważniejsze jest porównanie kosztów finansowania z korzyściami, jakie daje wcześniejszy dostęp do pieniędzy. Czasem możliwość terminowego opłacenia zobowiązań albo realizacji kolejnego zamówienia może mieć dla przedsiębiorcy dużą wartość. Faktoring – sprawdź, czy to rozwiązanie dla Twojej firmy Nie każda firma potrzebuje tego samego rodzaju finansowania. Dlatego zamiast wybierać pierwszą znalezioną ofertę, warto sprawdzić dostępne możliwości i dopasować je do swojej sytuacji. Pomogę Ci sprawdzić możliwości faktoringu i dobrać rozwiązanie do potrzeb Twojej firmy. W ramach mojej oferty finansowania dla przedsiębiorców zajmuję się również leasingiem, wynajmem i innymi formami finansowania. Dzięki temu możemy spojrzeć na potrzeby Twojej firmy szerzej i sprawdzić, które rozwiązanie najlepiej odpowiada konkretnemu celowi. Nie wiesz, czy faktoring będzie odpowiedni? Masz pytania o koszty, warunki lub finansowanie wystawionych faktur? Skontaktuj się ze mną. Przyjrzymy się Twojej sytuacji i sprawdzimy dostępne możliwości – bez zgadywania i wybierania rozwiązania w ciemno. Dawid Urbanek – Twój partner w biznesie. Skontaktuj się ze mną przez stronę finansowanie.durbanek.pl i sprawdź, jak możesz poprawić płynność finansową swojej firmy. Dostępność finansowania, jego koszt i warunki zależą od oferty instytucji finansującej oraz indywidualnej oceny wniosku. Materiał ma charakter informacyjny i nie stanowi gwarancji uzyskania finansowania.
Faktoring – jak odzyskać pieniądze z faktur i poprawić płynność finansową firmy? Dowiedz się więcej »

Leasing dla osoby prywatnej – czy trzeba mieć firmę, żeby wziąć leasing?

Myślisz o nowym samochodzie, ale nie prowadzisz działalności gospodarczej? A może nie chcesz brać tradycyjnego kredytu? Warto wiedzieć, że leasing nie jest rozwiązaniem przeznaczonym wyłącznie dla firm. Osoby prywatne również mogą skorzystać z takiej formy finansowania. Wokół leasingu narosło sporo mitów. Jednym z najpopularniejszych jest przekonanie, że mogą z niego korzystać tylko przedsiębiorcy. Tymczasem istnieje leasing konsumencki, który pozwala osobom fizycznym finansować przede wszystkim samochody, bez konieczności prowadzenia własnej firmy. Sprawdź, na czym to polega i dlaczego warto rozważyć tę możliwość. Czym jest leasing konsumencki? Leasing konsumencki to forma finansowania przeznaczona dla osób prywatnych, które nie kupują przedmiotu w ramach prowadzonej działalności gospodarczej. Najczęściej dotyczy samochodów nowych i używanych. W zależności od oferty finansującego oraz konkretnego przedmiotu umowy dostępne mogą być również inne rozwiązania. W praktyce wygląda to tak: wybierasz interesujący Cię samochód, a następnie sprawdzane są możliwości finansowania. Po zawarciu umowy korzystasz z pojazdu i opłacasz ustalone raty. W zależności od warunków umowy możesz mieć również możliwość wykupu samochodu po zakończeniu finansowania. Nie musisz mieć własnej firmy, żeby sprawdzić, czy leasing jest dla Ciebie dostępny. Ostateczna decyzja zależy jednak od wymagań konkretnej instytucji finansującej, Twojej sytuacji finansowej oraz oceny zdolności do spłaty zobowiązania. Leasing czy kredyt – co wybrać? Jeśli planujesz zakup samochodu, prawdopodobnie rozważasz kredyt, leasing albo zakup za gotówkę. Każde z tych rozwiązań ma swoje zalety, dlatego warto porównać je przed podjęciem decyzji. Dlaczego leasing może być ciekawą alternatywą dla kredytu? Ważne: leasing nie zawsze będzie tańszy od kredytu. Przed wyborem trzeba porównać całkowity koszt finansowania, opłatę początkową, raty, ewentualny wykup, ubezpieczenie oraz pozostałe opłaty i warunki umowy. Kto może skorzystać z leasingu dla osoby prywatnej? To rozwiązanie może zainteresować między innymi: Każdy przypadek jest inny. Znaczenie mogą mieć między innymi wysokość i źródło dochodów, historia kredytowa, wybrany samochód oraz wymagania firmy finansującej. Dlatego zamiast z góry zakładać, że leasing nie jest dla Ciebie, warto sprawdzić dostępne możliwości. Nie wiesz, czy leasing będzie dla Ciebie odpowiedni? Nie musisz samodzielnie analizować wszystkich ofert i zastanawiać się, od czego zacząć. Pomogę Ci sprawdzić dostępne możliwości finansowania i porównać rozwiązania z uwzględnieniem Twojej sytuacji oraz oczekiwań. Porozmawiajmy o tym, jakiego samochodu szukasz, jaką ratę bierzesz pod uwagę i na jakich warunkach chciałbyś korzystać z pojazdu. Nie obiecuję finansowania bez względu na okoliczności. Zależy mi na tym, żeby znaleźć rozwiązanie, które ma sens w Twoim przypadku. Leasing dla osoby prywatnej? Sprawdź swoje możliwości! Nie prowadzisz firmy, ale chcesz sprawdzić, czy możesz skorzystać z leasingu? Skontaktuj się ze mną. Wspólnie przyjrzymy się dostępnym opcjom i ustalimy, co warto zrobić dalej. Wejdz na www.finansowanie.durbanek.pl lub skorzystaj z formularza kontaktowego na stronie. Durbanek – Twój partner w finansowaniu. Dostępność leasingu konsumenckiego, warunki finansowania i możliwość zawarcia umowy zależą od oferty finansującego oraz indywidualnej oceny klienta. Przed podpisaniem umowy należy zapoznać się z jej warunkami i całkowitym kosztem finansowania.

Leasing dla osoby prywatnej – czy trzeba mieć firmę, żeby wziąć leasing? Dowiedz się więcej »

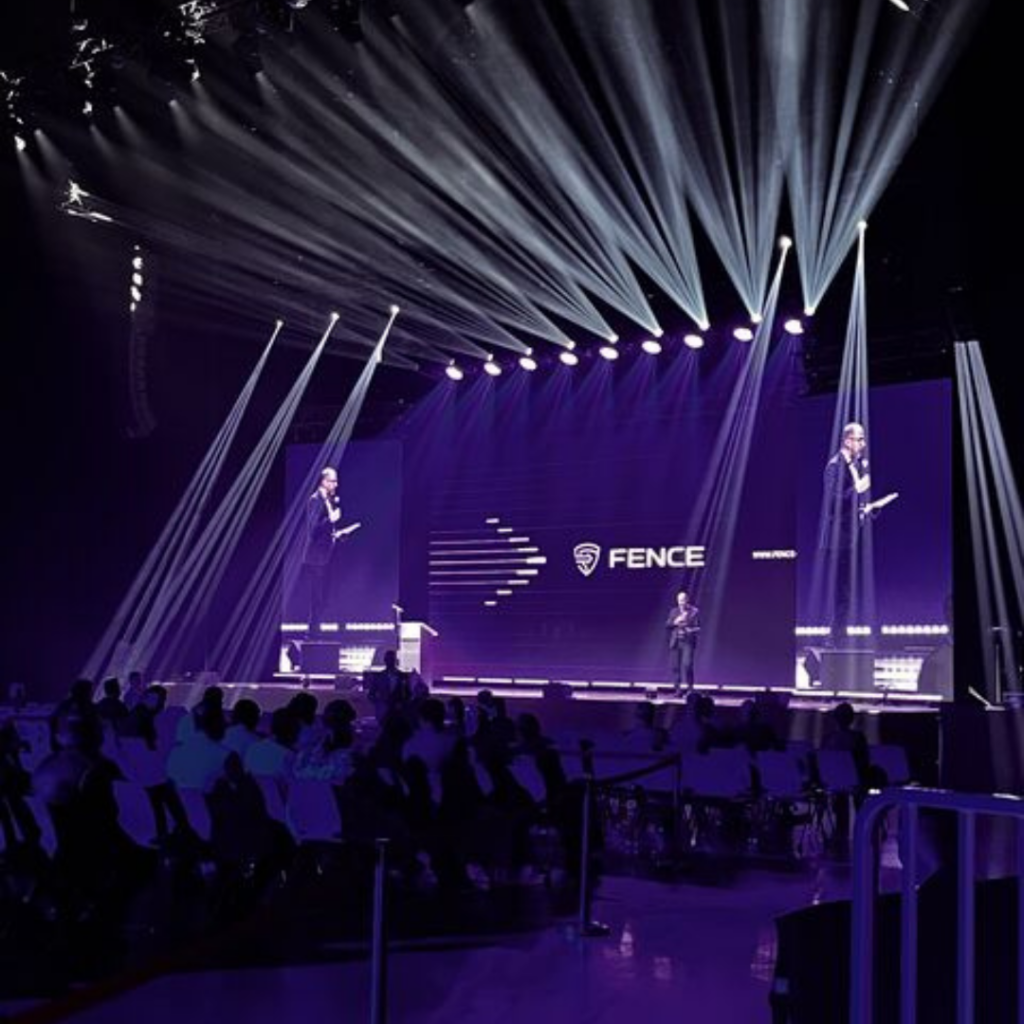
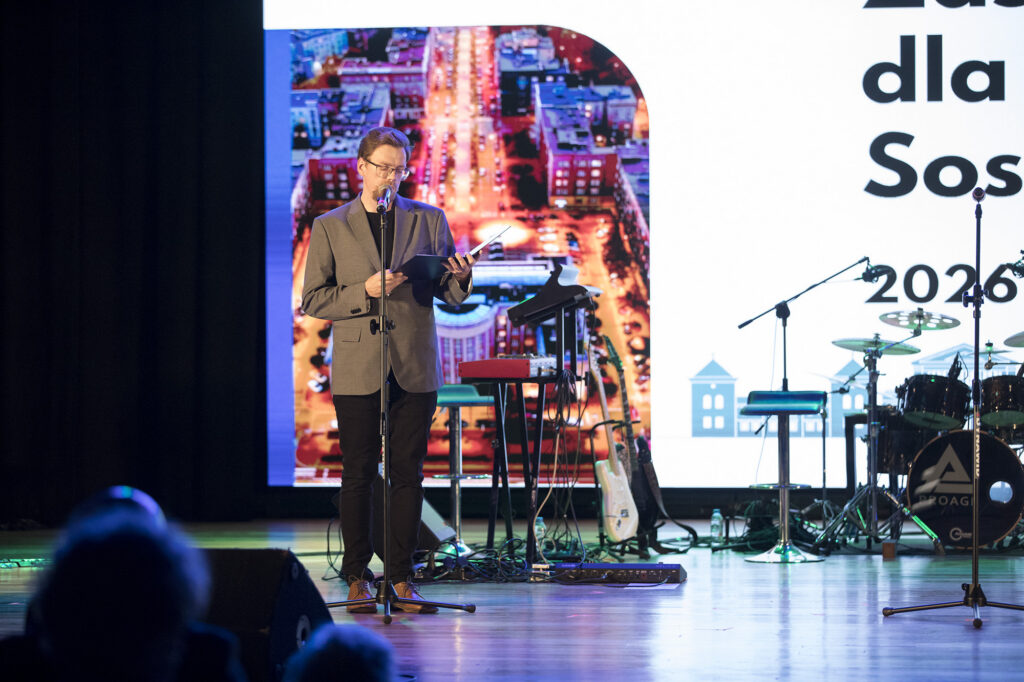
Sobotni wieczór w Sosnowcu i kolejna okazja, by stanąć po drugiej stronie mikrofonu.

10 października miałem przyjemność poprowadzić oficjalną część Gali Inauguracji Roku Kulturalnego w Sosnowcu, która w tym roku była wyjątkowa również ze względu na jubileusz 60-lecia Przystanku Otwartej Kultury. Podczas uroczystości wręczono odznaczenia „Zasłużony dla Miasta Sosnowca” oraz Honorowe Odznaki za Zasługi dla Województwa Śląskiego. To ważny moment, w którym można docenić osoby działające na rzecz naszego miasta i całego regionu. Dla mnie prowadzenie takich wydarzeń to coś więcej niż wyjście na scenę z mikrofonem. To odpowiedzialność za przebieg oficjalnej części, kontakt z publicznością i zadbanie o to, żeby każdy element uroczystości miał swoje miejsce. Dziękuję za zaufanie i możliwość udziału w tym wydarzeniu. Do zobaczenia przy kolejnych realizacjach!

Sobotni wieczór w Sosnowcu i kolejna okazja, by stanąć po drugiej stronie mikrofonu. Dowiedz się więcej »

Auto zarejestrujesz bez wychodzenia z domu

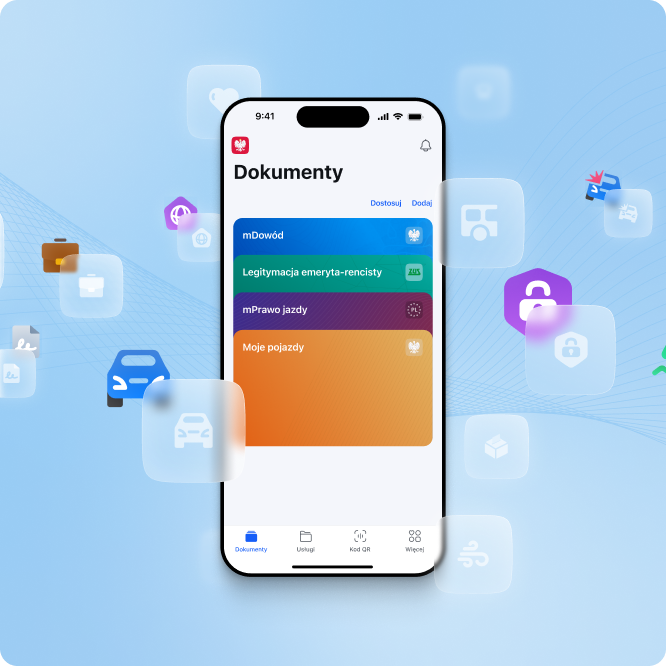
Od 18 stycznia posiadacze aplikacji mObywatel będą mogli zarejestrować samochód bez wychodzenia z domu. Tablice rejestracyjne będą wysyłane za pośrednictwem Poczty Polskiej. Zmiany w przepisach potwierdził Radosław Maćkiewicz, dyrektor Centralnego Ośrodka Informatyki, który odpowiada za wdrożenie nowej usługi. Testy długo wyczekiwanego przez kierowców rozwiązania rozpoczną się w listopadzie. Aby móc zarejestrować samochód bez wychodzenia z domu, kupujący będzie musiał pobrać aplikację mObywatel. Aby rejestracja samochodu przez aplikację mObywatel zakończyła się sukcesem, urzędnicy muszą mieć możliwość przesłania oficjalnej decyzji administracyjnej. Do tego służy skrzynka do e-Doręczeń, czyli cyfrowy odpowiednik listu poleconego za potwierdzeniem odbioru, którą trzeba założyć, składając wniosek przez aplikację mObywatel a następnie aktywować. Następnie będzie można przejść do rejestracji auta. Cały proces będzie można przejść w kilku krokach, bezpośrednio za pośrednictwem telefonu. Oto one: W pierwszym kroku trzeba będzie zalogować się do aplikacji (np. przez Profil Zaufany) i wybrać nową funkcję służącą rejestracji pojazdów.Następnie będzie należało wypełnić wniosek, wpisując m.in. informacje o pojeździe, załączyć zdjęcia lub skany niezbędnych dokumentów (np. umowy kupna-sprzedaży). Dane osobowe system zaciągnie automatycznie.Wszystkie wymagane opłaty administracyjne za rejestrację auta oraz wydanie tablic rejestracyjnych będzie można uiścić z poziomu aplikacji za pomocą płatności internetowych. Dowód i tablice przyjdą Pocztą Po dopełnieniu wszystkich formalności, urząd wyśle decyzję o rejestracji i pozwoleniu czasowym na wspomnianą wcześniej skrzynkę do e-Doręczeń. Co jednak z odbiorem dowodu i tablic rejestracyjnych? Urząd wyśle je za pośrednictwem Poczty Polskiej. Może więc skończyć się tak, że zamiast stać po tablice w urzędzie, będziemy musieli odstać swoje w ogonku do pocztowego okienka z awizo w ręku.

Auto zarejestrujesz bez wychodzenia z domu Dowiedz się więcej »

OC w życiu prywatnym przy ubezpieczeniu domu – dlaczego warto je mieć zimą?

Jesień wpadła na pełnej petardzie. Przed nami zima, śnieg, mróz i oblodzone chodniki. Dla właścicieli domów oznacza to nie tylko konieczność odśnieżania posesji, ale również większe ryzyko sytuacji, w której ktoś może doznać szkody w związku z korzystaniem z naszej nieruchomości. Wyobraź sobie prostą sytuację… W nocy spadł śnieg, a rano temperatura spadła poniżej zera. Chodnik przed posesją jest oblodzony. Przechodząca osoba poślizguje się, upada i doznaje poważnego urazu. Złamanie ręki lub nogi, leczenie, rehabilitacja, czasowa niezdolność do pracy, a w niektórych przypadkach również dalsze roszczenia finansowe. I wtedy pojawia się pytanie: Kto ponosi odpowiedzialność za powstałą szkodę? Właściciel domu może odpowiadać za szkody wyrządzone osobom trzecim. Posiadanie domu to nie tylko własność budynku i działki. Z nieruchomością wiążą się również określone obowiązki dotyczące jej utrzymania i bezpieczeństwa. Zimą szczególnego znaczenia nabiera odpowiednie utrzymanie ciągów komunikacyjnych, w tym usuwanie śniegu czy ograniczanie skutków oblodzenia w miejscach, za które odpowiadamy. Art. 5 ust. 1 pkt 4 ustawy o utrzymaniu czystości i porządku w gminach nakłada na właścicieli nieruchomości obowiązek uprzątnięcia błota, śniegu, lodu i innych zanieczyszczeń z chodników położonych wzdłuż nieruchomości. Jeżeli wskutek zaniedbania lub niewłaściwego utrzymania nieruchomości inna osoba poniesie szkodę, może wystąpić z roszczeniem o jej naprawienie. I właśnie tutaj może przydać się OC w życiu prywatnym. Obowiązki wynikające z zimowej pogody nakłada również Prawo budowlane. Art. 61 pkt 2 ustawy z 7 lipca 1994 r. mówi o tym, że właściciel budynku jest zobowiązany do zapewnienia bezpieczeństwa w trakcie użytkowania budynku w razie wystąpienia zewnętrznych czynników mogących oddziaływać negatywnie na stan obiektu, a w związku z tym powodować zagrożenie dla życia, zdrowia, dla mienia lub dla środowiska. Co to oznacza w praktyce? Najczęściej konieczność usuwania sopli zwisających z dachów oraz brył śniegu osadzających się na elementach elewacji. Czym jest OC w życiu prywatnym? OC w życiu prywatnym to ubezpieczenie odpowiedzialności cywilnej osoby prywatnej. W dużym uproszczeniu: jeżeli w związku z życiem prywatnym nieumyślnie wyrządzisz komuś szkodę, ubezpieczyciel (w granicach określonych w umowie i OWU) może przejąć finansowe konsekwencje tej odpowiedzialności. Przykład z oblodzonym chodnikiem jest tylko jedną z możliwości. Do szkody może dojść również w zupełnie innych sytuacjach: Dlatego OC w życiu prywatnym nie powinno być traktowane wyłącznie jako dodatek do polisy mieszkaniowej. To realna ochrona przed finansowymi skutkami nieprzewidzianych zdarzeń. OC przy ubezpieczeniu domu – na co zwrócić uwagę? Samo posiadanie OC nie oznacza jeszcze, że każda szkoda zostanie automatycznie pokryta. Przy wyborze polisy warto sprawdzić przede wszystkim: Sumę gwarancyjną – czyli maksymalną kwotę, do której ubezpieczyciel odpowiada za szkody objęte ochroną. Zakres terytorialny – szczególnie jeśli OC ma obejmować również sytuacje powstałe poza miejscem zamieszkania. Zakres osób objętych ochroną – warto sprawdzić, czy polisa obejmuje również pozostałych członków gospodarstwa domowego. Wyłączenia odpowiedzialności – czyli sytuacje, w których ubezpieczyciel może odmówić wypłaty świadczenia. Dokładny zakres OC – ponieważ poszczególne polisy mogą różnić się zakresem ochrony. To właśnie dlatego nie zawsze warto wybierać polisę domu wyłącznie po cenie. Zima jest dobrym momentem, żeby sprawdzić swoją polisę Ubezpieczenie domu najczęściej kojarzymy z pożarem, zalaniem, kradzieżą czy uszkodzeniem budynku. Tymczasem czasami większym problemem finansowym może okazać się szkoda wyrządzona komuś innemu. Jedno niefortunne zdarzenie może oznaczać konieczność pokrycia kosztów leczenia, rehabilitacji, naprawy mienia czy innych uzasadnionych roszczeń. Dlatego przed zimą warto wyjąć swoją polisę i sprawdzić jedną rzecz: Czy mam OC w życiu prywatnym i czy jego zakres rzeczywiście odpowiada mojej sytuacji? Jeżeli nie wiesz, co obejmuje Twoje ubezpieczenie domu albo kiedy ostatnio sprawdzałeś zakres OC, warto to zrobić właśnie teraz. Bo najdroższe ubezpieczenie to czasami nie to, które kosztuje najwięcej. Najdroższe może być to, którego zabraknie wtedy, kiedy naprawdę będzie potrzebne. Potrzebujesz ubezpieczenia domu? Chcesz sprawdzić swoją polisę? Napisz do mnie.

OC w życiu prywatnym przy ubezpieczeniu domu – dlaczego warto je mieć zimą? Dowiedz się więcej »

Ubezpieczenie NNW szkolne dla dziecka – co warto wiedzieć przed wyborem polisy?

Nowy rok szkolny to dobry moment, aby pomyśleć o ubezpieczeniu dziecka od następstw nieszczęśliwych wypadków. Ubezpieczenie NNW szkolne może zapewnić finansowe wsparcie, gdy dziecko dozna urazu, wypadku lub innego zdarzenia objętego ochroną. Wbrew powszechnemu przekonaniu ubezpieczenie szkolne nie jest obowiązkowe. To rodzic lub opiekun prawny decyduje, czy chce objąć dziecko taką ochroną i jaki zakres ubezpieczenia wybrać. Warto więc nie kierować się wyłącznie ceną. Przy wyborze polisy należy przede wszystkim sprawdzić, co dokładnie obejmuje ubezpieczenie, jakie są sumy świadczeń oraz jakie sytuacje zostały wyłączone z ochrony. Czym jest ubezpieczenie NNW szkolne? NNW oznacza ubezpieczenie od następstw nieszczęśliwych wypadków. Jego zadaniem jest zapewnienie świadczenia w przypadku określonych następstw wypadku, np. uszkodzenia ciała, trwałego uszczerbku na zdrowiu lub innych zdarzeń przewidzianych w warunkach konkretnej polisy. Zakres ubezpieczenia zależy od wybranego wariantu. W zależności od oferty polisa może obejmować między innymi: Nie każda polisa obejmuje jednak wszystkie wymienione zdarzenia. Dlatego zawsze należy sprawdzić zakres konkretnego produktu oraz Ogólne Warunki Ubezpieczenia (OWU). Czy NNW szkolne działa tylko w szkole? To jedno z najczęściej zadawanych pytań przez rodziców. Nie musi. W wielu polisach ochrona obejmuje dziecko nie tylko podczas pobytu w szkole, ale również poza nią – np. w domu, na placu zabaw, podczas zajęć dodatkowych, rekreacyjnego uprawiania sportu czy wakacyjnego wyjazdu. Zakres zależy jednak od konkretnej umowy. Komisja Nadzoru Finansowego zwraca uwagę, że w przypadku ubezpieczeń NNW szkolnych ochrona często ma charakter całodobowy, ale zdarzają się również umowy, w których zakres jest ograniczony. Dlatego przed zakupem warto sprawdzić dokładne warunki polisy. Dobrze dobrane ubezpieczenie NNW dla dziecka może więc działać przez cały okres ubezpieczenia, a nie wyłącznie w czasie zajęć szkolnych. Czy ubezpieczenie szkolne jest obowiązkowe? Nie. Rodzic nie ma obowiązku wykupienia standardowego ubezpieczenia NNW szkolnego proponowanego przez szkołę. Jest to ubezpieczenie dobrowolne. Oznacza to również, że rodzic nie musi wybierać konkretnej polisy tylko dlatego, że jest ona proponowana w szkole. Można porównać dostępne rozwiązania i wybrać ubezpieczenie indywidualne, które będzie lepiej dopasowane do potrzeb dziecka. Na co zwrócić uwagę wybierając NNW dla dziecka? Cena polisy jest ważna, ale nie powinna być jedynym kryterium wyboru. 1. Suma ubezpieczenia Suma ubezpieczenia określa maksymalną wysokość świadczenia w ramach określonych zasad danej polisy. Warto więc sprawdzić nie tylko cenę ubezpieczenia, ale również to, jakie świadczenia otrzymamy w przypadku konkretnego zdarzenia. 2. Zakres ochrony Dwie polisy w podobnej cenie mogą znacząco różnić się zakresem. Jedna może zapewniać podstawową ochronę w przypadku trwałego uszczerbku, a druga dodatkowo obejmować np. koszty rehabilitacji, pobyt w szpitalu, pogryzienie czy wybrane zachorowania. 3. Ochrona poza szkołą Warto sprawdzić, czy polisa działa również: To istotne, ponieważ dziecko może doznać wypadku niezależnie od tego, czy właśnie znajduje się w szkole. 4. Sport Jeżeli dziecko regularnie trenuje sport, koniecznie należy sprawdzić warunki ochrony. Niektóre aktywności sportowe mogą wymagać dodatkowego rozszerzenia albo mogą być objęte wyłączeniami odpowiedzialności. Szczególną uwagę należy zwrócić na sporty wyczynowe i niebezpieczne. 5. Koszty leczenia i rehabilitacji Wypadek dziecka może wiązać się nie tylko z samym urazem, ale również z kosztami późniejszego leczenia czy rehabilitacji. Dlatego warto sprawdzić, czy wybrany wariant przewiduje zwrot takich kosztów i jaki jest ich limit. 6. Wyłączenia odpowiedzialności To część polisy, której często nie czytamy wystarczająco dokładnie. OWU określają sytuacje, w których ubezpieczyciel może odmówić wypłaty świadczenia lub ograniczyć swoją odpowiedzialność. Dlatego przed zakupem warto sprawdzić nie tylko to, co obejmuje ubezpieczenie, ale również czego nie obejmuje. Ile kosztuje ubezpieczenie NNW szkolne? Cena zależy od wybranego wariantu, sumy ubezpieczenia oraz zakresu ochrony. Na rynku dostępne są zarówno podstawowe warianty kosztujące kilkadziesiąt złotych rocznie, jak i bardziej rozbudowane pakiety z szerszym zakresem ochrony. W ofercie Ubezpieczenia Durbanek NNW szkolne dostępne jest już od 38 zł rocznie. Warto jednak pamiętać, że najtańsza polisa nie zawsze będzie najlepszym rozwiązaniem. Czasami niewielka różnica w składce może oznaczać zdecydowanie szerszy zakres ochrony. Czy można mieć więcej niż jedno ubezpieczenie NNW? Tak. Dziecko może być objęte więcej niż jedną polisą NNW. Przykładowo rodzic może zdecydować się zarówno na grupowe ubezpieczenie szkolne, jak i dodatkową polisę indywidualną. W przypadku tego samego zdarzenia możliwość uzyskania świadczenia z kilku polis zależy od zasad określonych w poszczególnych umowach. Rzecznik Finansowy wskazuje, że posiadanie kilku polis NNW nie wyklucza możliwości otrzymania świadczeń z więcej niż jednej umowy. NNW szkolne – grupowe czy indywidualne? Rodzice często spotykają się z polisą grupową proponowaną za pośrednictwem szkoły. Nie oznacza to jednak, że jest to jedyna możliwość. Ubezpieczenie grupowe może być korzystne cenowo i proste w zakupie, natomiast ubezpieczenie indywidualne może pozwolić lepiej dopasować zakres ochrony, sumę ubezpieczenia oraz dodatkowe świadczenia do konkretnego dziecka. Wybierając polisę, warto więc porównać przede wszystkim zakres ochrony i wysokość świadczeń, a dopiero później samą cenę. Czy warto kupić NNW szkolne? Dzieci są aktywne – biegają, uprawiają sport, jeżdżą na rowerze, uczestniczą w zajęciach dodatkowych i spędzają czas z rówieśnikami. Wypadku nie zawsze można przewidzieć. Dobrze dobrane ubezpieczenie NNW szkolne może zapewnić rodzicom dodatkowe wsparcie finansowe w sytuacji, gdy dziecko dozna wypadku lub innego zdarzenia objętego polisą. Najważniejsze jest jednak dopasowanie ubezpieczenia do rzeczywistych potrzeb dziecka, a nie wybór pierwszej dostępnej oferty. NNW szkolne dla dziecka od 38 zł Jeżeli szukasz ubezpieczenia NNW dla dziecka, sprawdź dostępne warianty i wybierz zakres ochrony odpowiedni do potrzeb Twojego dziecka. W Ubezpieczenia Durbanek możesz sprawdzić ofertę NNW szkolnego już od 38 zł rocznie. Sprawdź ofertę NNW szkolnego Jeżeli nie wiesz, jaki wariant wybrać, skontaktuj się ze mną. Pomogę porównać dostępne możliwości i dobrać ubezpieczenie odpowiednie do wieku oraz aktywności dziecka. Najczęściej zadawane pytania – NNW szkolne Czy NNW szkolne jest obowiązkowe? Nie. Ubezpieczenie NNW szkolne jest dobrowolne i rodzic sam decyduje o jego zakupie. Czy NNW działa tylko podczas lekcji? Nie zawsze. Wiele polis zapewnia całodobową ochronę również poza szkołą, ale dokładny zakres zależy od warunków konkretnego ubezpieczenia. Czy NNW obejmuje wakacje? Jeżeli okres ubezpieczenia obejmuje wakacje i umowa przewiduje ochronę poza szkołą, dziecko może być objęte ochroną również podczas wakacyjnego wypoczynku. Zawsze należy sprawdzić daty obowiązywania oraz zakres konkretnej polisy. Czy dziecko może mieć dwie polisy NNW? Tak. Możliwe jest posiadanie więcej niż jednej polisy NNW. Zasady wypłaty świadczeń wynikają z warunków poszczególnych umów. Czy ubezpieczenie NNW obejmuje sport?

Ubezpieczenie NNW szkolne dla dziecka – co warto wiedzieć przed wyborem polisy? Dowiedz się więcej »

A bo kiedyś to było…

Jak budować porozumienie między pokoleniami? Odpowiedzi na to pytanie szukali uczestnicy wydarzenia „Pokolenia Jutra… a bo kiedyś to było”, które odbyło się w Sosnowieckim Parku Naukowo-Technologicznym. Spotkanie stało się przestrzenią do inspirujących rozmów o relacjach międzyludzkich, zdrowiu psychicznym, nowych technologiach i wyzwaniach współczesnego społeczeństwa, pokazując, że dialog i wzajemne zrozumienie są fundamentem silnej wspólnoty.

A bo kiedyś to było… Dowiedz się więcej »

Preferencje plików cookies

✕

Inne

Pliki cookies, które nie zostały jeszcze przypisane do powyższych kategorii (np. nowe narzędzia lub usługi). Są analizowane i odpowiednio klasyfikowane. Wymagają zgody — możesz je wyłączyć.

Niezbędne

Niezbędne
Te pliki cookies są konieczne do prawidłowego działania strony i nie mogą zostać wyłączone. Umożliwiają m.in. nawigację po stronie, obsługę formularzy czy zapamiętywanie ustawień prywatności. Nie wymagają zgody użytkownika.

Reklamowe

Umożliwiają dopasowanie treści reklamowych do Twoich zainteresowań oraz mierzenie skuteczności kampanii marketingowych (np. piksele reklamowe). Wymagają zgody — możesz je wyłączyć.

Analityczne

Analityczne pliki cookie są stosowane, by zrozumieć, w jaki sposób odwiedzający wchodzą w interakcję ze stroną internetową. Te pliki pomagają zbierać informacje o wskaźnikach dot. liczby odwiedzających, współczynniku odrzuceń, źródle ruchu itp.

Funkcjonalne

Funkcjonalne pliki cookie wspierają niektóre funkcje tj. udostępnianie zawartości strony w mediach społecznościowych, zbieranie informacji zwrotnych i inne funkcjonalności podmiotów trzecich.

Wydajnościowe

Pozwalają analizować wydajność strony i identyfikować problemy techniczne, aby poprawić szybkość i stabilność działania. Wymagają zgody — możesz je wyłączyć.